Recent Articles
-
La conectividad, el próximo reto de la profesión contable
-
Connectivity Is the Accounting Profession’s Next Test
-
Building Capacity in Thailand: Implementing IFRS Sustainability Disclosures
-
6 Opportunities to Shape Global Audit and Ethics Standards at IAASB & IESBA – Including 4 Practitioner Seats
April 9, 2026 • Megan Hartman -
Helping Shape the Future of Global Audit, Assurance, and Ethics: IAASB–IESBA Stakeholder Survey Now Open
April 1, 2026 • Megan Hartman -
Global Event Series: IFAC Connect ASIAPAC 2025 Highlights
-
The 2026 International Education Standards Handbook Has Arrived
January 7, 2026 -
The Future of Corporate Reporting in MENA and Beyond
-
Global Event Series: IFAC Connect MENA 2025 Highlights
-
Global Event Series: IFAC Connect Africa 2025 Highlights


Links to External Content
-
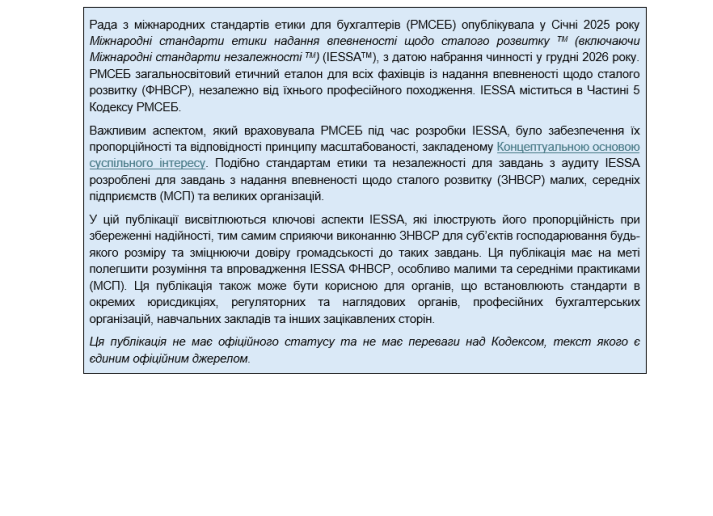
ПУБЛІКАЦІЯ ПЕРСОНАЛУ РМСЕБ Вересень 2025 - ПРОПОРЦІЙНІСТЬ МІЖНАРОДНИХ СТАНДАРТІВ ЕТИКИ НАДАННЯ ВПЕВНЕНОСТІ ЩОДО СТАЛОГО РОЗВИТКУ
-
Manuel des Normes Comptables Internationales du Secteur Public – Edition 2024
October 23, 2026 • ipsasb.org -
Sürdürülebilirlik Güvencesi İçin Etik Kurallar (Bağımsızlık Standartları Dâhil) ve Sürdürülebilirlik Güvencesi ile Raporlaması Projesi Kapsamında Etik Kurallarda Yapılan Değişiklikler
October 21, 2026 • ethicsboard.org -
FCA finalises UK SRS reporting rules
-
Guía de Implementación de la Norma Internacional de Aseguramiento de Sostenibilidad (NIAS) 5000
October 6, 2026 • iaasb.org -
NIA para EMC - Guía Complementaria para la Elaboración de Informes de Auditoría
October 6, 2026 • iaasb.org -
CEAOB technical advice standard for limited assurance on sustainability reporting
-
Foire aux questions sur la norme ISSA 5000 : application du concept de caractère significatif
September 30, 2026 • iaasb.org -
IESBA Staff Questions & Answers - International Ethics Standards for Sustainability Assurance (IESSA)
-
2026 Handbook of the International Code of Ethics for Professional Accountants
September 24, 2026 • ethicsboard.org -
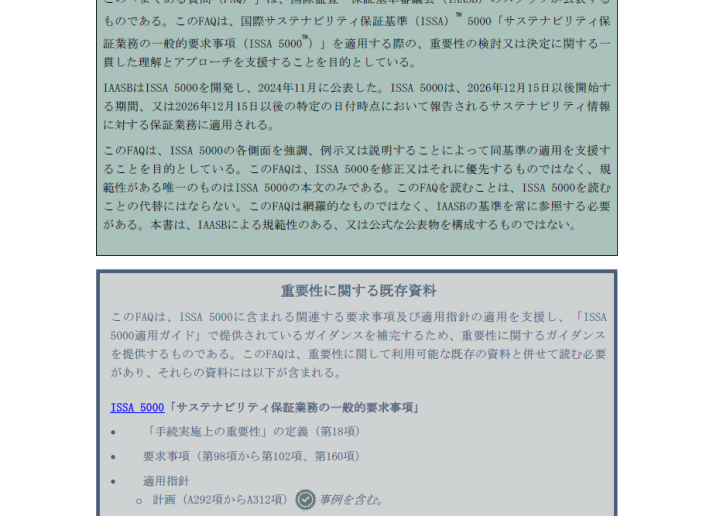
サステナビリティ保証 よくある質問:ISSA 5000 における重要性の適用
August 25, 2026 • iaasb.org -
2023-2024 Халқаро сифат бошқаруви, аудит, кўриб чиқиш, бошқа ишонч ва алоқадор хизматлар бўйича расмий ҳужжатлар қўлланмаси
August 25, 2026 • iaasb.org -
كتاب الميثاق الدولي لسلوك وآداب المهنة للمحاسبين المهنيين
August 25, 2026 • ethicsboard.org -
Ограниченные поправки к МСК, МСА и МСОП 2400 (пересмотренному) в результате изменения определений организаций, ценные бумаги которых допущены к организованным торгам, и общественно значимых организаций в Кодексе СМСЭБ
August 21, 2026 • iaasb.org -
Международный стандарт аудита 570 (пересмотренный, 2024 г.) «Непрерывность деятельности»
August 21, 2026 • iaasb.org -
МІЖНАРОДНИЙ КОДЕКС ЕТИКИ ПРОФЕСІЙНИХ БУХГАЛТЕРІВ
August 20, 2026 • ethicsboard.org -
آیین رفتار حرفهای برای حسابداران حرفهای
August 19, 2026 • ethicsboard.org -
MSR 570 (prenovljen 2024): Delujoče podjetje
August 7, 2026 • iaasb.org -
NIA 240 (Revisada), Responsabilidades del auditor en una auditoría de estados financieros con respecto al fraude.
August 5, 2026 • iaasb.org -
Międzynarodowy kodeks etyki zawodowych księgowych
July 29, 2026 • ethicsboard.org -
คำถำมที่พบบ่อย (FAQ) ของมำตรฐำนกำรสอบบัญชี สำหรับกำรตรวจสอบงบกำรเงินของกิจกำรที่มีควำมซับซ้อนน้อย (TSA for LCE)
July 21, 2026 • iaasb.org -
Міжнародні стандарти управління якістю, аудиту, огляду, іншого надання впевненості та супутніх послуг
July 21, 2026 • iaasb.org -
Technology Catalog of Issues and Possible Actions
July 9, 2026 • iaasb.org -
N-ESRS: accounting profession preliminary remarks
-
Commission adopts revised sustainability reporting standards to reduce administrative burdens for EU businesses while maintaining high-quality disclosures
-
ISSA 5000 Frequently Asked Questions: The Application of Materiality
June 25, 2026 • iaasb.org -
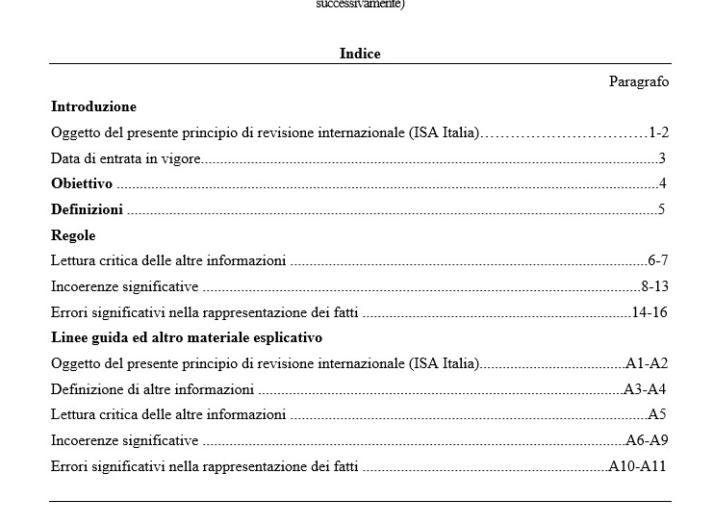
Principio di revisione internazionale (ISA) 720 (Revised), Le responsabilità del revisore relativamente alle altre informazioni presenti in documenti che contengono il bilancio oggetto di revisione contabile
June 18, 2026 • iaasb.org -
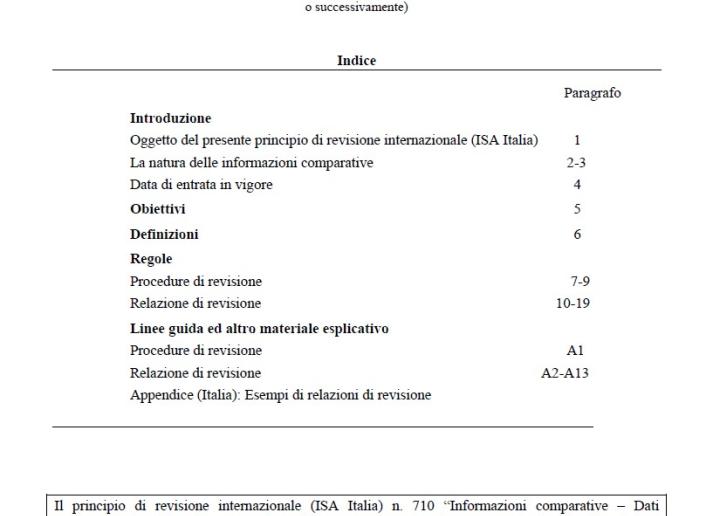
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 710 INFORMAZIONI COMPARATIVE – DATI CORRISPONDENTI E BILANCIO COMPARATIVO
June 17, 2026 • iaasb.org -
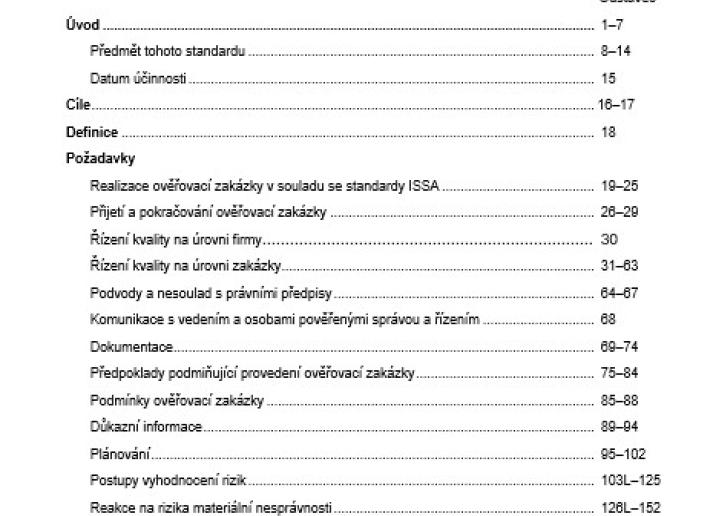
ISSA 5000 Obecné požadavky na ověřovací zakázky týkající se informací o udržitelnosti
June 16, 2026 • iaasb.org -
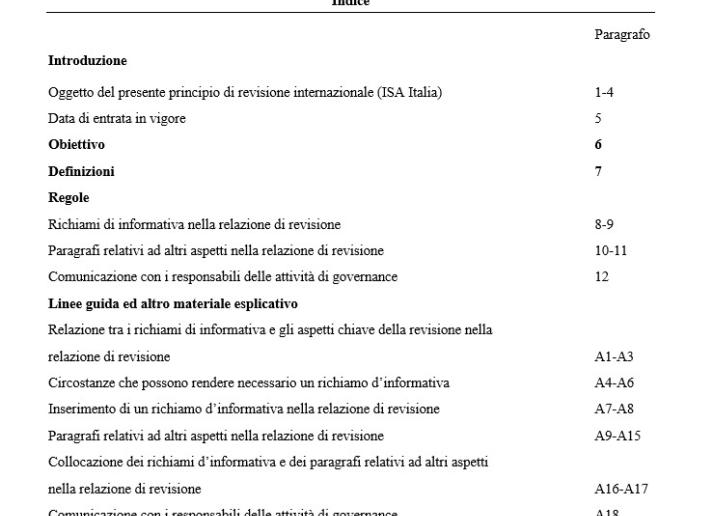
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA ITALIA) N. 706 RICHIAMI D’INFORMATIVA E PARAGRAFI RELATIVI AD ALTRI ASPETTI NELLA RELAZIONE DEL REVISORE INDIPENDENTE
June 15, 2026 • iaasb.org -
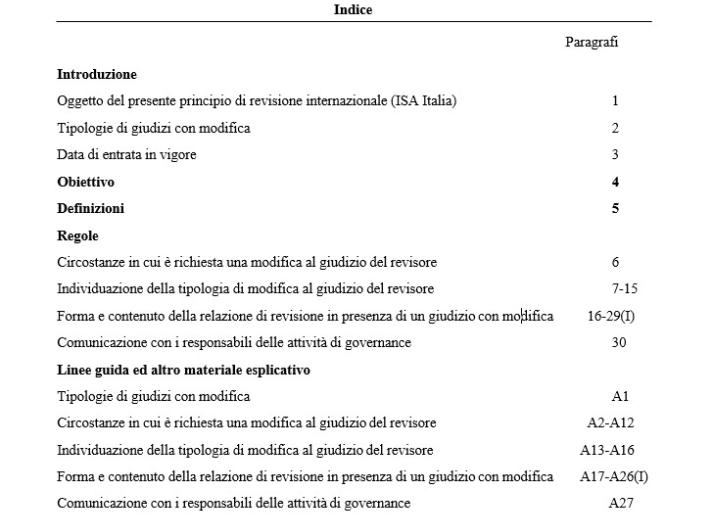
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA ITALIA) N. 705 MODIFICHE AL GIUDIZIO NELLA RELAZIONE DEL REVISORE INDIPENDENTE
June 11, 2026 • iaasb.org -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA ITALIA) N. 701 COMUNICAZIONE DEGLI ASPETTI CHIAVE DELLA REVISIONE CONTABILE NELLA RELAZIONE DEL REVISORE INDIPENDENTE
June 10, 2026 • iaasb.org -

IPSAS Handbuch 2025
June 10, 2026 • ipsasb.org -
มาตรฐานการสอบบัญชี รหัส 570 (ปรับปรุง 2569) การดำเนินงานต่อเนื่อง
June 10, 2026 • iaasb.org -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA ITALIA) n. 700 FORMAZIONE DEL GIUDIZIO E RELAZIONE SUL BILANCIO
June 8, 2026 • iaasb.org -
มาตรฐานการสอบบัญชี รหัส 240 (ปรับปรุง) ความรับผิดชอบของผู้สอบบัญชีเกี่ยวกับการพิจารณาการทุจริตในการตรวจสอบงบการเงิน
June 4, 2026 • iaasb.org -
Tarptautiniai tvarumo užtikrinimo etikos standartaiTM (įskaitant tarptautinius nepriklausomumo standartusTM) ir kiti kodekso pakeitimai, susiję su tvarumo užtikrinimu ir atskaitomybe
June 4, 2026 • ethicsboard.org -
การแก้ไขมาตรฐานการบริหารคุณภาพ มาตรฐานการสอบบัญชี และมาตรฐานงานสอบทาน รหัส 2400 (ปรับปรุง) อันเนื่องมาจาก การปรับเปลี่ยนคาจากัดความของกิจการที่จดทะเบียนในตลาดหลักทรัพย์และกิจการที่มีส่วนได้เสียสาธารณะ ในประมวลจรรยาบรรณของ ผู้ประกอบวิชาชีพบัญชี
June 3, 2026 • iaasb.org -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 620 UTILIZZO DEL LAVORO DELL’ESPERTO DEL REVISORE
May 29, 2026 • iaasb.org -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 330 LE RISPOSTE DEL REVISORE AI RISCHI IDENTIFICATI E VALUTATI
May 29, 2026 • iaasb.org -
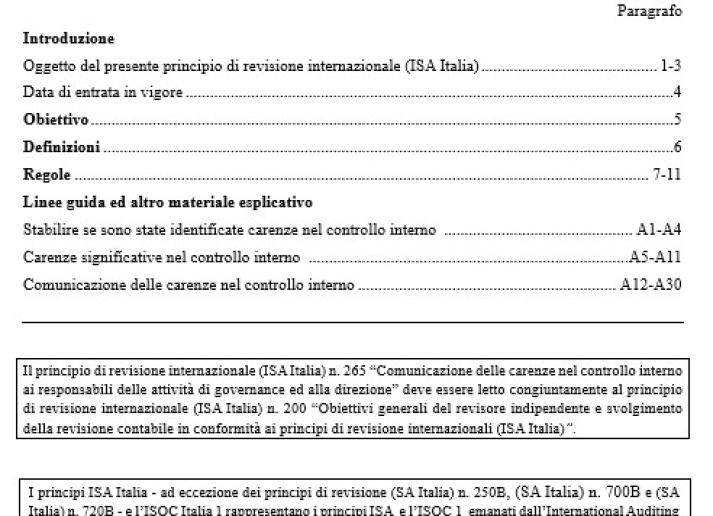
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 265 COMUNICAZIONE DELLE CARENZE NEL CONTROLLO INTERNO AI RESPONSABILI DELLE ATTIVITÀ DI GOVERNANCE ED ALLA DIREZIONE
May 28, 2026 • iaasb.org -
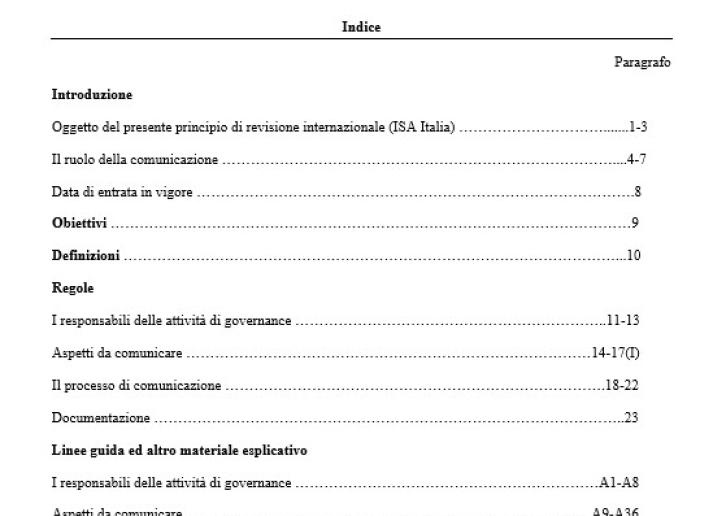
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) N. 260 - COMUNICAZIONE CON I RESPONSABILI DELLE ATTIVITA’ DI GOVERNANCE
May 28, 2026 • iaasb.org -
A könyvvizsgáló csalással összefüggő felelősségei a pénzügyi kimutatások könyvvizsgálatánál - Egyéb IAASB nemzetközi standardok kapcsolódó módosításaival együtt
May 28, 2026 • iaasb.org -
Izmjene uskog opsega MSUK-ova, MRevS-ova i MSU-a 2400 (izmijenjen) posljedično izmjeni definicija uvrštenog subjekta i subjekta od javnog interesa u IESBA Kodeksu
May 27, 2026 • iaasb.org -
Izmjene uskog opsega: • MRevS-a 700 (izmijenjen), Formiranje mišljenja i izvješćivanje o financijskim izvještajima - • MRevS-a 260 (izmijenjen), Komuniciranje s onima koji su zaduženi za upravljanje
May 27, 2026 • iaasb.org -
Međunarodni revizijski standard 570 (izmijenjen 2024.), Vremenska neograničenost poslovanja
May 27, 2026 • iaasb.org -
Međunarodni revizijski standard 240 (izmijenjen) - Revizorove odgovornosti u vezi s prijevarom u reviziji financijskih izvještaja uključujući usklađujuće i posljedične izmjene ostalih međunarodnih standarda IAASB-a
May 27, 2026 • iaasb.org -
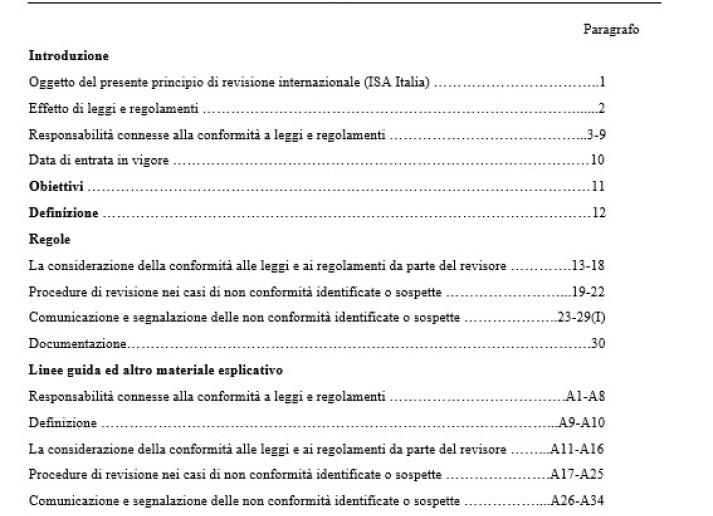
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 250 LA CONSIDERAZIONE DI LEGGI E REGOLAMENTI NELLA REVISIONE CONTABILE DEL BILANCIO
May 26, 2026 • iaasb.org -
Kansainvälinen kestävyysvarmennusstandardi ISSA 5000 Kestävyysraportoinnin varmennustoimeksiantoja koskevat yleiset vaatimukset
May 26, 2026 • iaasb.org -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA ITALIA) 240 LE RESPONSABILITÀ DEL REVISORE RELATIVAMENTE ALLE FRODI NELLA REVISIONE CONTABILE DEL BILANCIO
May 21, 2026 • iaasb.org -
PRINCIPIO DI REVIS IONE INTERNAZIONALE (ISA Italia) 210 ACCORDI RELATIVI AI TERMINI DEGLI INCARICHI DI REVISIONE
May 21, 2026 • iaasb.org -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 200 OBIETTIVI GENERALI DEL REVISORE INDIPENDENTE E SVOLGIMENTO DELLA REVISIONE CONTABILE IN CONFORMITÀ AI PRINCIPI DI REVISIONE INTERNAZIONALI (ISA Italia)
May 21, 2026 • iaasb.org -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 610 UTILIZZO DEL LAVORO DEI REVISORI INTERNI
May 21, 2026 • iaasb.org -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 600 LA REVISIONE DEL BILANCIO DEL GRUPPO – CONSIDERAZIONI SPECIFICHE (INCLUSO IL LAVORO DEI REVISORI DELLE COMPONENTI)
May 21, 2026 • iaasb.org -
A connected profession for a fragmented world
May 13, 2026 • The Accountant Online -
Overview of the Third Edition of IFRS for SMEs Accounting Standard
-
European Single Access Point (ESAP)
Apr 28, 2026 • Accountancy Europe -
AcSB Exposure Draft – Risk Mitigation Accounting
Apr 22, 2026 • FRAS Canada -
Volunteer Opportunity – PSAB Technical Advisory Group
Apr 22, 2026 • FRAS Canada -
Decades Old Global Cash Accounting Rules Set for an Overhaul
Jan 28, 2026 • Bloomberg Tax -
International standards are a common language for a fragmented global economy
Jan 28, 2026 • World Economic Forum -
Strategic Plan - CSSB
-
Virtual Roundtable Discussions – AcSB Exposure Draft, “Relief from Recognition of Acquired Intangible Assets and Amortization of Goodwill”
Nov 21, 2025 • FRAS Canada -
Detailed Review of Accounting Standards for Private Enterprises (ASPE)
Nov 21, 2025 • FRAS Canada -
Accountants and their emerging role in global financial governance
Nov 14, 2025 • Business Day Nigeria -
Global Corporate Sustainability Report 2025
Nov 6, 2025 • Organisation for Economic Co-… -
First global accounting standard for non-profits launched
Oct 29, 2025 • International Non Profit Repo… -
Why the EU Taxonomy could be a game-changer for green investments
-
IPSASB weighs up broad-lens sustainability disclosure standard
Oct 24, 2025 • Corporate Disclosures -
28th regime consultation
Oct 3, 2025 • Accountancy Europe -
Detailed Review of Accounting Standards for Private Enterprises
Sep 25, 2025 • FRAS Canada -
Integrated Reporting Overview
-
Proposed Amendments to the SASB Standards and consequential amendments to IFRS S2 Industry-based Guidance
-
Have Your Say: Indigenous Engagement on Proposed Enhancements to SASB Standards
-
IASB revises Practice Statement on management commentary
Jun 24, 2025 • The Accountant Online -
HKICPA welcomes the publication of Jurisdictional Profiles on adoption of ISSB Standards by the IFRS Foundation
Jun 24, 2025 • HKICPA -
Sustainability Disclosure Assurance: Essential for Investors
Jun 17, 2025 • International Banker -
CA ANZ hosts ISSB vice-chair to discuss global climate-related disclosures
-
Virtual Roundtable Discussions – AASB’s Re-exposure Draft, “Canadian Amendments Related to Indigenous Matters in the Canadian Standard on Sustainability Assurance (CSSA) 5000, General Requirements for Sustainability Assurance Engagements”
-
Re-exposure Draft, Canadian Amendments related to Indigenous Matters in the Canadian Standard on Sustainability Assurance (CSSA) 5000, General Requirements for Sustainability Assurance Engagements
-
How KPMG is using AI to revamp their audit practice
-
IFRS® Accounting Standards Discussion Group Meeting – May 14 2025
Apr 24, 2025 • FRAS Canada -
IDB and IFRS Foundation Promote Adoption of Sustainability Disclosure Standards
-
ICAEW publishes 2025 update to Code of Ethics
Apr 1, 2025 • ICAEW -
PSAB Exposure Draft – 2024-2025 Annual Improvements to Public Sector Accounting Standards
Mar 27, 2025 • FRAS Canada -
PSAB Exposure Draft – Intangible Assets, Proposed Section 3155
Mar 27, 2025 • FRAS Canada -
New resources available on the third edition of the IFRS for SMEs Accounting Standard
Mar 27, 2025 • IFRS -
IFRS Proposed changes to provisions under IFRS® Accounting Standards
Mar 14, 2025 • KPMG -
IASB issues a major update to the IFRS for SMEs Accounting Standard
Mar 11, 2025 • IFRS Foundation -
Global and European accounting bodies unite on tech and ESG standards
-
Independent Audit: Mission and Responsibilities, Studies and Opinions
Feb 25, 2025 • IBRACON -
Independent Audit: Mission and Responsibilities, Studies and Opinions
Feb 25, 2025 • IBRACON -
Independent Audit: Mission and Responsibilities, Studies and Opinions
Feb 25, 2025 • IBRACON -
Ministry Of Finance Launches IPSAS Certification To Strengthen Financial Expertise
Feb 21, 2025 • Urdu Point -
The new ethics of tax planning
Jan 30, 2025 • In The Black -
CSSB’s Proposed 2025-2028 Strategic Plan
-
UK Accounting Watchdog Recommends ISSB Standards for Sustainability Reporting
-
HKICPA publishes HKFRS Sustainability Disclosure Standards
-
Mandatory climate reporting changes in the wind
-
IESBA's strategic roadmap explained
Sep 26, 2024 • CPA Australia


IFAC Research & Publications
-
Международный стандарт аудита 570 (пересмотренный, 2024 г.) «Непрерывность деятельности»
August 21, 2026 -
Technology Catalog of Issues and Possible Actions
July 9, 2026 -
Međunarodni revizijski standard 570 (izmijenjen 2024.), Vremenska neograničenost poslovanja
May 27, 2026 -
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 600 LA REVISIONE DEL BILANCIO DEL GRUPPO – CONSIDERAZIONI SPECIFICHE (INCLUSO IL LAVORO DEI REVISORI DELLE COMPONENTI)
May 21, 2026 -
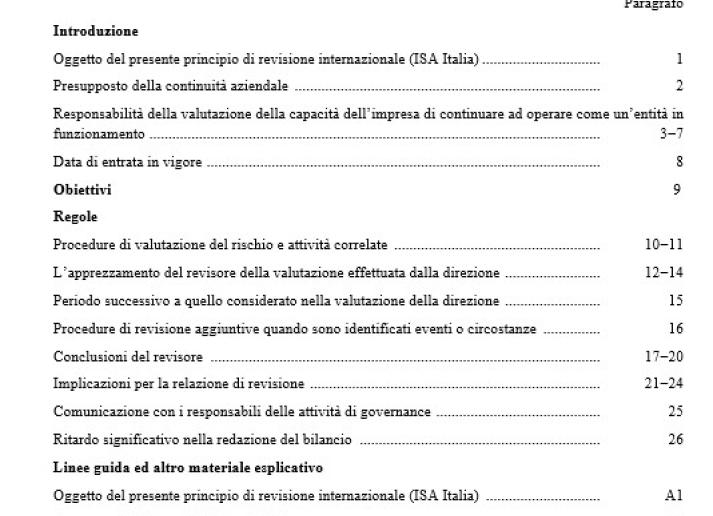
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA ITALIA) N. 570 CONTINUITÀ AZIENDALE
May 20, 2026 -
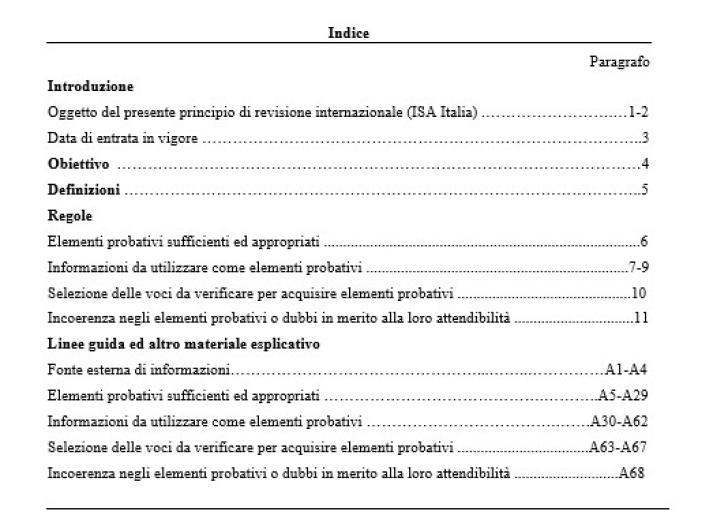
PRINCIPIO DI REVISIONE INTERNAZIONALE 500 ELEMENTI PROBATIVI
-
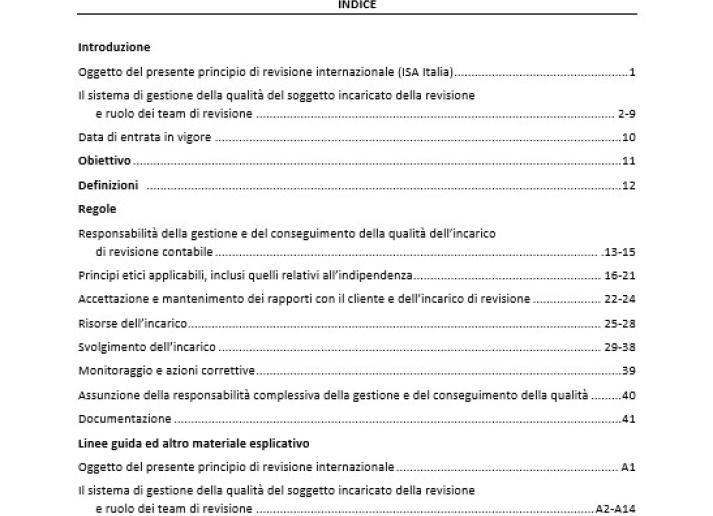
PRINCIPIO DI REVISIONE INTERNAZIONALE (ISA Italia) 220 GESTIONE DELLA QUALITÀ DELL’INCARICO DI REVISIONE CONTABILE DEL BILANCIO
May 14, 2026 -
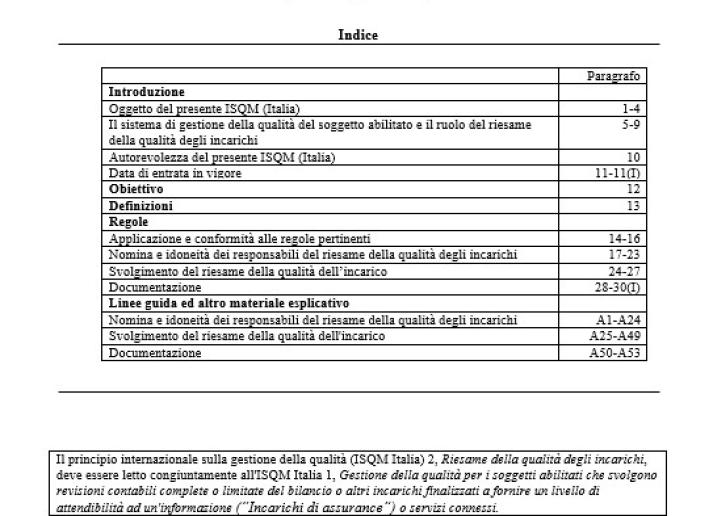
PRINCIPIO INTERNAZIONALE SULLA GESTIONE DELLA QUALITÀ (ISQM Italia) 2 RIESAME DELLA QUALITÀ DEGLI INCARICHI
May 14, 2026


IFAC Press Releases
-
2026 Edition of the Handbook of International Education Standards Now Available from IFAC
January 7, 2026 -
Global Search for Volunteer Members to Join the IPSASB
November 11, 2025 -
IFAC Report Finds Nearly All MENA Jurisdictions Advancing on Standards Adoption
October 1, 2025 -
Global Public Sector Shift to Accrual Accounting Steadies
September 23, 2025 -
Practical Tools to Support IPSAS Implementation: New Resource From IFAC
June 16, 2025 -
IFAC and IESBA, alongside IAASB, Convened Successful Multi-Stakeholder Summit on Global Standards Focused on Furthering the Public Interest
April 28, 2025 -
IFAC Seeks Input on Proposed Revisions to Its Statements of Membership Obligations
-
IFAC Enhances International Education Standards to Equip Professional Accountants for Sustainability Reporting
March 13, 2025